「経済的全損だから修理費は全額出せません」と言われて困っていませんか?
自分に過失がない事故なのに、修理費を全額補償してもらえないとなると、「このまま泣き寝入りするしかないの?」と納得できないですよね。
実は、経済的全損と判断されても、保険会社から最初に提示された金額だけで決まるとは限りません。時価額の算定根拠や中古車市場の価格、利用できる特約などを確認する余地があります。
「提示された時価額が本当に妥当なのか分からない」場合は、第三者による車両価値調査を利用する方法もあります。
- 提示された車の時価額は妥当か
- 同種同等の中古車価格を根拠に再評価を求められないか
- 対物超過修理費用特約や買替諸費用など、ほかに利用できる補償がないか
「経済的全損=提示された金額をそのまま受け入れるしかない」というわけではありません。まずは示談書にサインする前に、金額の根拠を確認することが重要です。
この記事では、経済的全損で泣き寝入りしないために確認したいポイントと、時価額の再交渉を進める方法を順番に解説します。
なぜ?もらい事故でも「経済的全損」なら修理費が全額出ない理由
修理費が、事故時点の車両時価額や買替諸費用などを踏まえた金額を上回る場合、「経済的全損」と判断されることがあります。この場合、修理自体は可能でも、損害賠償では修理費全額ではなく、車両の時価額や買替に必要となる合理的な費用などを基準に賠償額が判断されます。
被害者側からすると「なぜ自分に過失がないのに自己負担が出るのか」と感じる場面ですが、まずは保険会社がどのような根拠で経済的全損と判断したのかを確認することが重要です。
「物理的全損」と「経済的全損」の違い
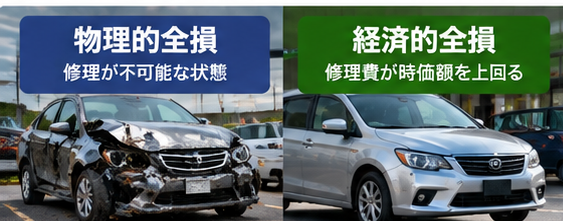
自動車事故における「全損」には、大きく分けて以下の2つがあります。
- 物理的全損:車体の大破や浸水などにより、技術的に修理が困難または不可能な状態
- 経済的全損:修理は可能でも、修理費が事故時点の車両時価額などを上回る状態
たとえば、事故直前の車両時価額が40万円で、修理費が70万円と見積もられた場合、修理可能であっても経済的全損と判断される可能性があります。
ただし、実際の賠償額は時価額だけで一律に決まるとは限りません。買い替えに伴う合理的な諸費用などが損害として認められる場合もあるため、提示内容の内訳まで確認することが大切です。
中古車の時価額は「同種同等の車を取得する価格」が一つの基準
中古車の時価額については、同一車種・年式・型式・使用状態・走行距離などが近い車両を、中古車市場で取得するために必要な価格を基準として考えるという判例上の考え方があります。
そのため、保険会社から提示された時価額が実際の中古車市場とかけ離れていると感じた場合は、同種同等車の販売価格を確認し、算定根拠の再確認を求める余地があります。
重要なのは、「最初に提示された金額=必ず最終額」と考えないことです。まずは、その金額がどの資料や条件に基づいて算出されたのかを確認しましょう。
経済的全損で泣き寝入りしないために提示された「時価額」を確認する手順
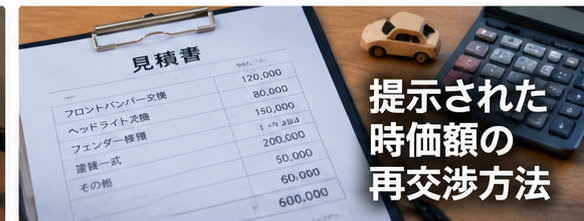
保険会社から提示された時価額が低いと感じた場合は、その算定根拠を確認したうえで、同種同等の中古車価格を調べ、再評価を求める方法があります。
示談書にサインする前に、以下の3ステップで確認してみましょう。
ステップ1:保険会社が提示する時価額の算定根拠を確認する
まず、保険会社がどの資料や条件を使って時価額を算出したのか確認します。
実務では、車種別の価格資料や中古車市場の情報などが参考にされることがあります。代表的な資料として「オートガイド自動車価格月報(通称:レッドブック)」などが知られています。
ただし、こうした資料の価格と、事故車と同種同等の中古車を実際に購入するための価格が一致するとは限りません。
担当者に「時価額の算定に使用した資料」「年式・型式・走行距離・グレードなど、どの条件を反映したのか」を確認してみましょう。
ステップ2:中古車市場の販売価格事例を3〜5件集める
次に、事故に遭った車と条件が近い中古車が、市場でいくらで販売されているかを調べます。
中古車検索サイトなどを利用し、以下の条件が近い車両を探します。
- メーカー・車種・グレード:同一または近い仕様
- 年式・型式:同一または近いモデル
- 走行距離:事故車に近いもの
- 修復歴:事故前の車両状態と比較できるもの
- 主要オプション:市場価格に影響しそうな装備
1台だけではなく、条件の近い車両を複数集めることで、市場価格の目安を判断しやすくなります。
ステップ3:資料を添えて時価額の再評価を求める
条件の近い中古車販売情報を集めたら、保険会社へ時価額の再確認を求めます。
その際は、口頭だけではなく、メールなど記録に残る方法で資料を共有すると整理しやすくなります。
たとえば、「同年式・同グレード・同程度の走行距離の車両が市場では○万円前後で販売されているため、提示された時価額の算定根拠を再確認してほしい」といった形です。
資料を出せば必ず増額されるわけではありませんが、提示額が妥当かどうかを検討してもらう材料にはなります。
自分で時価額を整理するのが難しい場合は第三者調査も選択肢
年式が古い車や流通台数の少ない車、装備や状態による価格差が大きい車では、自分で同種同等車を探して時価額を整理するのが難しいことがあります。
そのような場合は、車両価値について第三者による調査を利用する方法もあります。
交通事故時の車両価値調査を行うサービスとして、KKリサーチがあります。どのような調査を行っているのか、利用時の注意点や評判については、以下の記事で詳しく確認できます。
内部リンク候補:KKリサーチの評判・口コミは?怪しい会社なのかサービス内容を確認
なお、第三者調査を利用したからといって、保険会社の提示額が必ず増えるわけではありません。あくまで、車両価値を検討するための資料の一つとして考えましょう。
相手側の「対物超過修理費用特約」を確認する
加害者側が対物超過修理費用特約に加入している場合、経済的全損でも、実際に修理することを条件として時価額を超える修理費の一部が支払われる可能性があります。
相手保険会社から「経済的全損なので時価額を基準にします」と言われた場合は、相手側の契約に対物超過修理費用特約が付いていないか確認してみましょう。
支払限度額や修理期限は契約によって異なる
対物超過修理費用特約では、一定額まで時価額を超える修理費が補償される商品があります。
ただし、支払限度額、修理を実施する期限、対象となる費用などは保険会社や契約内容によって異なります。
「50万円まで」「事故後○か月以内」といった条件が設定されている商品もありますが、すべての契約に共通する条件ではありません。
そのため、実際に利用できるかどうかは、相手保険会社へ契約内容を確認する必要があります。
相手保険会社へ加入状況を確認する方法
担当者に対して、「ご契約者は対物超過修理費用特約に加入していますか」「今回の事故で適用対象になりますか」と確認します。
加入が確認でき、修理を希望する場合は、支払限度額や修理期限、必要書類などもあわせて確認しておきましょう。
買い替える場合に確認したい「買替諸費用」
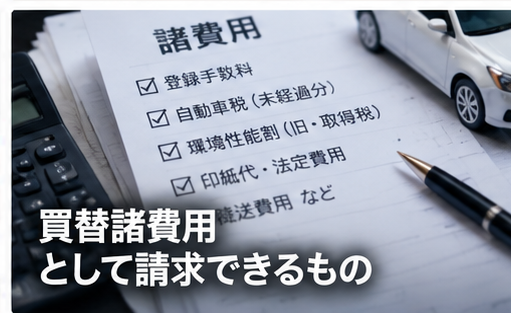
経済的全損によって買い替えが必要になった場合、車両本体の時価額とは別に、買い替えに伴う合理的な諸費用が損害として認められることがあります。
車両価格だけを見て示談するのではなく、買い替えに必要となった費用のうち、何が請求対象になるのか確認しておきましょう。
請求対象となる可能性がある費用
- 登録手続に関する費用:登録代行費用や法定費用など
- 車庫証明に関する費用:必要となる手続費用
- 取得時に必要となる税金:環境性能割など、事故による買い替えで新たに必要となる費用
- その他の買替諸費用:事故との相当因果関係が認められる費用
どの項目まで認められるかは事故内容や個別事情によって異なるため、見積書や領収書を保管し、保険会社へ確認しましょう。
すべての買い替え費用が請求できるわけではない
買い替えに伴う費用であっても、すべてが損害賠償の対象になるわけではありません。
任意保険料、日常的な維持費、買い替えによって新たに選んだ装備費などは、事故との関係が薄いとして対象外となることがあります。
判断が難しい費用については、保険会社や専門家に確認するのが安全です。
自分の保険や特約も確認する
相手側の賠償だけでは不足する場合、自分の任意保険に利用できる補償がないか確認することも重要です。
特に、弁護士費用特約や車両保険、全損時に追加補償を受けられる特約などが付いていないか、保険証券や契約内容を確認してみましょう。
弁護士費用特約を確認する
相手保険会社との交渉が難しい場合や、法的な判断が必要な場合は、弁護士費用特約を利用できる可能性があります。
弁護士費用特約の補償限度額や利用条件は契約によって異なります。一般的には相談料や弁護士費用などが一定額まで補償される商品があります。
また、過失のない事故では、自分の保険会社が示談交渉を代行できないケースがあります。そのようなときに、弁護士へ相談できる手段として弁護士費用特約が役立つことがあります。
自分の車両保険を使う場合は等級への影響も確認する
自分の車両保険を利用して補償を受ける方法もありますが、事故内容によっては翌年以降の等級や保険料に影響することがあります。
車両保険を使う前に、以下を確認しましょう。
- 今回の事故で受け取れる車両保険金
- 等級ダウンの有無
- 事故有係数適用期間
- 翌年以降の保険料への影響
- 全損時に追加給付される特約の有無
受け取れる保険金だけでなく、将来の保険料まで含めて判断することが大切です。
示談前に知っておきたい実務上の注意点
時価額の確認や交渉を行う際は、代車費用や事故車の処分方法など、周辺の実務にも注意が必要です。
時価額の交渉だけに集中し、他の条件を見落とさないようにしましょう。
代車費用がいつまでも支払われるとは限らない
事故で車が使用できず代車が必要になった場合でも、相手側が負担する代車費用には、必要かつ相当な期間という考え方があります。
買い替えや修理の判断が長引いた場合、代車費用の支払いについて保険会社と意見が分かれることがあります。
代車を利用している場合は、「いつまで支払対象となるのか」を早めに担当者へ確認しておきましょう。
事故車を自分で売却・処分する場合は事前確認が必要
全損となった事故車を自分で売却・処分したい場合は、示談前に保険会社へ確認してください。
事故車に残存価値がある場合、その価値が損害額の計算に影響することがあります。
事故車買取業者などへ査定を依頼する場合も、先に保険会社との取り扱いを確認したうえで進めるとトラブルを避けやすくなります。
経済的全損で泣き寝入りしないための対処法まとめ
「経済的全損」と言われても、保険会社から提示された金額に納得できない場合は、その算定根拠を確認することが重要です。
確認したいポイントを整理すると、以下の通りです。
- 時価額の算定根拠を確認する:どの資料や条件で金額が決まったのか確認する
- 中古車市場価格を調べる:事故車と同種同等の中古車販売事例を複数確認する
- 必要に応じて再評価を求める:資料を示し、提示額の再確認を依頼する
- 第三者調査も検討する:自分で車両価値を整理するのが難しい場合は、専門の調査サービスを選択肢にする
- 対物超過修理費用特約を確認する:相手側の契約内容によっては、修理費の差額が補償される可能性がある
- 買替諸費用を確認する:車両本体以外に認められる費用がないか確認する
- 自分の保険も確認する:弁護士費用特約や車両保険など、利用できる補償を確認する
まずは、保険会社に「今回の時価額は、どの資料と条件を使って算出したのか」を確認してみましょう。そのうえで、同種同等車の中古車価格を調べると、提示された金額が妥当か判断しやすくなります。
自分で車両価値を整理するのが難しい場合は、第三者による車両価値調査を利用する方法もあります。KKリサーチのサービス内容や評判については、当サイトの別記事で詳しく紹介しています。